エンジニアがうつで退職する時の完全ガイド!無給を防ぎ最大28ヶ月受給する手順|タイナビ
更新日:

「退職後、傷病手当金と失業保険、どっちをもらえばいいの?」
病気やケガで退職を考えている方、あるいはすでに休職中の方。こんな疑問を抱えている方も多いのではないでしょうか。
結論、傷病手当金を先にもらい、回復後に失業保険へ切り替えるのが最も得です。
ただし、順番を間違えると数十万円単位で損をするリスクがあります。退職のタイミング、手続きの時期、この2点がとくに重要です。
本記事では、傷病手当金と失業保険の違いから、損しない受給順・切り替えの全手順まで解説します。最後まで読めば「自分はどう動けばいいか」が迷いなくわかりますよ。
失業保険以外にも条件を満たすことで、
退職後に 傷病手当金や社会保険給付金などを
受け取れる可能性があります。
※雇用保険・勤務年数によって金額は変動します
30秒でわかる!まずは受給額診断
目次

ひと言でいうと、対象者がまったく逆です。
同じ「退職後にもらえるお金」でも、制度の目的も財源も異なります。まずここを整理しておきましょう。
傷病手当金は、健康保険(社会保険)から支給される給付金です。
業務外の病気やケガで働けなくなったとき、収入の約3分の2を補てんしてくれます。在職中はもちろん、条件を満たせば退職後も継続して受け取れます。
主な受給条件は以下のとおりです。
受給できるのは最長1年6か月。金額は「標準報酬月額の平均 ÷ 30日 × 2/3」で計算します。
失業保険(正式名称:雇用保険の基本手当)は、雇用保険から支給される給付金です。
対象は「心身ともに健康で、今すぐ働ける状態にある」失業者。つまり、病気やケガで就職できない状態では、基本手当は受給できません。
主な受給条件は以下のとおりです。
受給期間は90〜360日(年齢・勤続年数・退職理由によって異なる)。
| 項目 | 傷病手当金 | 失業保険 |
|---|---|---|
| 財源 | 健康保険 | 雇用保険 |
| 対象 | 働けない状態の人 | 働ける状態の求職者 |
| 支給額 | 標準報酬月額の約2/3 | 離職前賃金の50〜80% |
| 支給期間 | 最長1年6か月 | 90〜360日 |
| 求職活動 | 不要 | 必須 |
| 退職後も継続 | 条件付きで可 | 申請が必要 |
30秒でわかる!まずは受給額診断
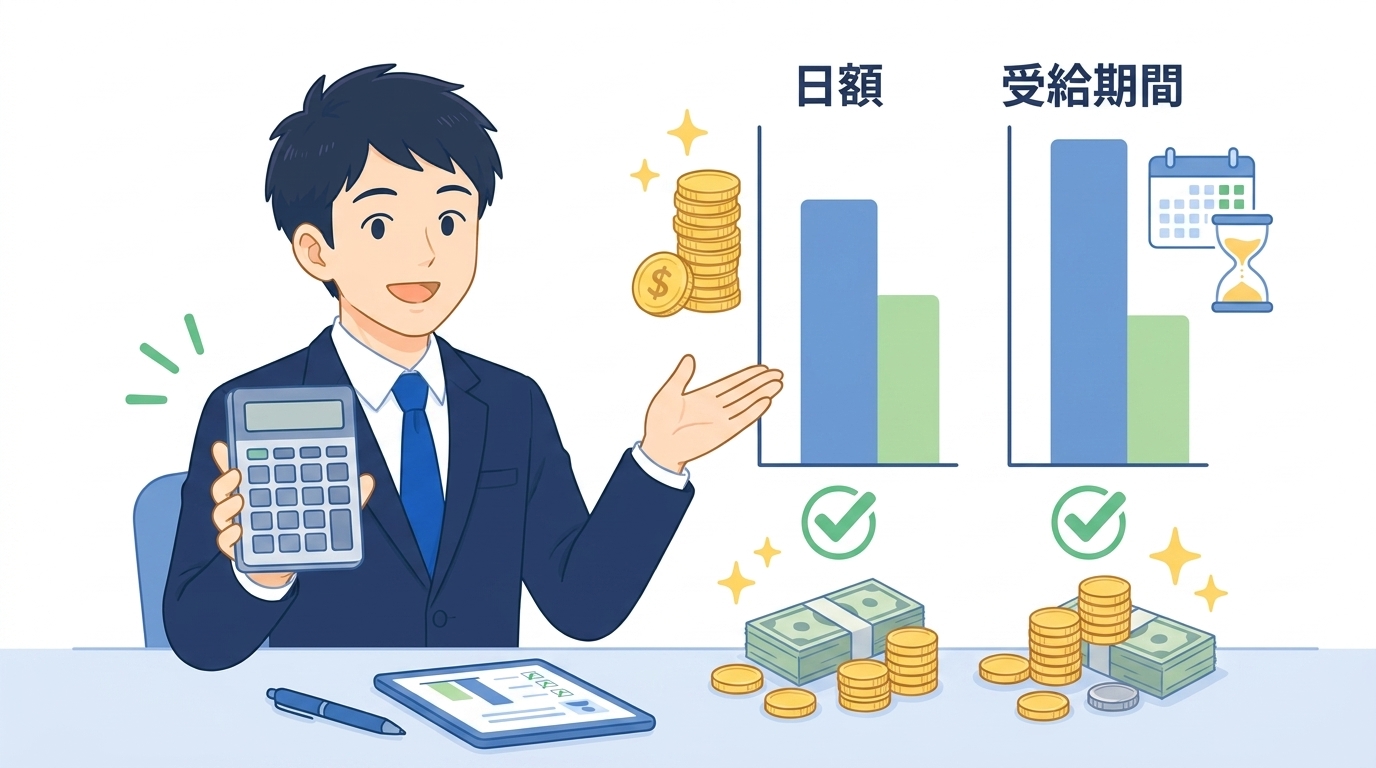
「どちらが高いか」は、一言では答えられません。給与水準・年齢・退職理由・療養期間によって大きく変わるからです。ただし、計算の仕組みを知れば、自分でシミュレーションできます。
傷病手当金の計算式
標準報酬月額の平均 ÷ 30日 × 2/3 = 1日あたりの支給額
標準報酬月額とは、健康保険料の算定基礎となる金額です。ざっくり「月収に近い金額」と理解してOK。
例:月収30万円の場合 → 300,000 ÷ 30 × 2/3 = 約6,667円/日
失業保険(基本手当)の計算式
離職前6か月の賃金合計 ÷ 180 × 給付率(50〜80%)= 1日あたりの支給額
給付率は、賃金日額が低いほど高くなる仕組みです(低所得者優遇)。
例:月収30万円・給付率60%・30〜44歳の場合 → 賃金日額:10,000円 × 60% = 6,000円/日
このケースでは、傷病手当金のほうが1日あたり667円高くなります。
| 制度 | 最大受給期間 |
|---|---|
| 傷病手当金 | 1年6か月(540日) |
| 失業保険 | 90〜360日(条件によって異なる) |
受給期間で見ると、傷病手当金のほうが長い。特に長期療養が必要な方には大きな差です。
30〜44歳・自己都合退職・雇用保険加入10年の方を想定してシミュレーションします。
月収20万円の場合
| 制度 | 日額 | 受給期間 | 総受給額(目安) |
|---|---|---|---|
| 傷病手当金 | 約4,444円 | 最大540日 | 約240万円 |
| 失業保険 | 約4,400円(給付率約67%) | 120日 | 約53万円 |
月収40万円の場合
| 制度 | 日額 | 受給期間 | 総受給額(目安) |
|---|---|---|---|
| 傷病手当金 | 約8,889円 | 最大540日 | 約480万円 |
| 失業保険 | 約7,635円(上限) | 120日 | 約92万円 |
※金額はあくまで目安です。正確な計算はハローワーク・健康保険組合にご確認ください。
長期療養が必要で、傷病手当金の支給期間が十分残っている場合は、総額で有利になるケースが多いです。
「どちらを選ぶか」よりも、「どちらを先に使うか」。順番が、ここでは何より大事です。
療養中はとにかく傷病手当金を優先してください。
理由は3つあります。
退職する前に、「傷病手当金の受給資格」を確実に確認しておくことが重要です。
体調が回復し、就職活動ができる状態になったら失業保険へ切り替えます。
このとき重要なのが「受給期間延長」という手続きです。
失業保険の受給期間は、原則として退職翌日から1年間しかありません。療養が長引くと、この期間内に受給できず「もらい損ね」が発生します。
だから退職後すぐ(目安:退職翌日〜1か月以内)に、ハローワークで受給期間延長の手続きをしておく必要があります。これをやるかやらないかで、数十万円単位の差が生まれます。
パターン1:退職日に出勤してしまう
退職日に出勤すると、「労務不能でなかった」と判断され、傷病手当金の継続受給ができなくなる場合があります。退職日は有給や欠勤にしておくのが鉄則です。
パターン2:受給期間延長を忘れる
療養に集中するあまり、失業保険の受給期間延長を申請し忘れる方が多い。1年の受給期間を過ぎると、残り日数があっても失業保険が受け取れなくなります。
パターン3:傷病手当金の支給開始前に退職する
退職後に傷病手当金を継続受給するには、「退職日まで継続して1年以上健康保険に加入していること」が必要です。入社直後に退職した場合などは、この条件を満たせないことがあります。

実際の手続きの流れを、ステップごとに整理します。
退職前に確認・実行すべきことはこの3点です。
退職日の設定も重要です。月末退職にすると健康保険の加入期間が1か月長くなり、社会保険料の面で有利になるケースがあります。
退職翌日から、できるだけ早くハローワークで手続きを行います。
持参するもの
受給期間延長が認められると、傷病手当金の受給終了後に失業保険をもらえる「権利」が保全されます。受給期間は、本来の1年に加えて最長3年間延長できる場合があります。
就労可能と医師が判断したら、いよいよ失業保険の申請です。
求職活動の実績(応募・セミナー参加など)が認定の条件になります。4週ごとにハローワークへ通い、活動報告をして認定を受ける流れです。
30秒でわかる!まずは受給額診断

同じ「病気で退職」でも、状況によってベストな動き方は変わります。自分に近いケースを確認してください。
→ まず傷病手当金の継続受給を確認。同時に受給期間延長を申請。
退職後の継続受給には条件があります。
この条件を満たしていれば、退職後も最長1年6か月の範囲内で受給を継続できます。
退職と同時に任意継続被保険者になる必要はありません。国民健康保険への切り替えでOKです(傷病手当金は引き続き協会けんぽ・健保組合から支給される)。
→ 傷病手当金を受給しながら、退職のタイミングを慎重に見極める。
在職中は傷病手当金を受けつつ、回復の見通しが立ったら復職か退職かを判断します。
焦って退職する必要はありません。休職期間中は傷病手当金が支給されるので、まずは療養に専念しましょう。
退職を決めた場合は「退職日の設定」がポイント。受給期間の残日数を最大限活かすため、できれば医師と相談しながら退職時期を決めるのが理想です。
→ 退職を急がず、在職中から傷病手当金の申請を始める。
うつ病・適応障害・パニック障害などのメンタル系疾患も、傷病手当金の対象です。「心の病気だから対象外」ということはありません。
ただし、メンタル疾患は回復に時間がかかることが多い。在職中から申請を始めておき、傷病手当金の受給実績を作ってから退職するのが安全です。
退職後に「さかのぼって申請できる?」という疑問も多いですが、基本的には申請はリアルタイムで進めることが原則です。退職後に初めて気づいて申請しようとしても、認定されないケースがあります。

ここまで読んで、「仕組みはわかったけど、自分のケースに当てはめるのが難しい」と感じた方も多いはずです。
実際、傷病手当金と失業保険の手続きには落とし穴が多く、
こういったミスが、よく起きています。
手続きのミスは「知らなかった」では取り返せません。後から「あのとき確認しておけばよかった」と後悔する前に、専門家への相談を検討してみましょう。
30秒でわかる!まずは受給額診断

もらえません。傷病手当金は「働けない状態」、失業保険は「働ける状態」が前提。法律上、同じ期間に両方を受給することはできません。同時受給が発覚した場合は「不正受給」として、全額返還+追徴金のペナルティが科されます。ただし、「順番に受け取る」ことは可能です。傷病手当金を先に使い切り、回復後に失業保険へ切り替える「リレー受給」が、総額を最大化する正しい方法です。
傷病手当金の継続受給ができなくなる可能性があります。退職後に傷病手当金を継続受給するには、退職日に「労務不能であること」が必要です。退職日に出勤・就業すると「その日は働けた」と判断され、継続受給の条件を外してしまいます。退職日は欠勤または有給消化にしておくことが原則です。
原則として離職日の翌日から30日以上継続して働けない場合に申請可能です。ただし、代理人(家族など)による申請も可能なので、体調が悪く動けない方でも安心してください。申請期限の詳細はお住まいの管轄ハローワークに確認しましょう。
傷病手当金・失業保険はともに「非課税所得」なので、所得税・住民税はかかりません。ただし、扶養認定については注意が必要です。1日あたりの受給額が3,612円(年収130万円÷360日)を超える場合、健康保険の扶養に入れないことがあります。加入している健保組合に必ず事前確認してください。

本記事のポイントを整理します。
制度は複雑ですが、「順番を守る」「延長申請を忘れない」この2点を押さえるだけで、受給総額が大きく変わりますよね。
「自分の場合はいくらもらえるんだろう?」と気になった方は、まずLINEで無料診断を受けてみてください。
30秒でわかる!まずは受給額診断
※本記事は公開時点の情報をもとに作成しています。制度の改正により内容が変更される場合があります。最新情報は厚生労働省・ハローワーク・協会けんぽの公式サイトでご確認ください。
退職給付ナビゲーターの運営担当です。退職給付金に関するお悩みとの向き合い方について、分かりやすく丁寧にお伝えいたします。